
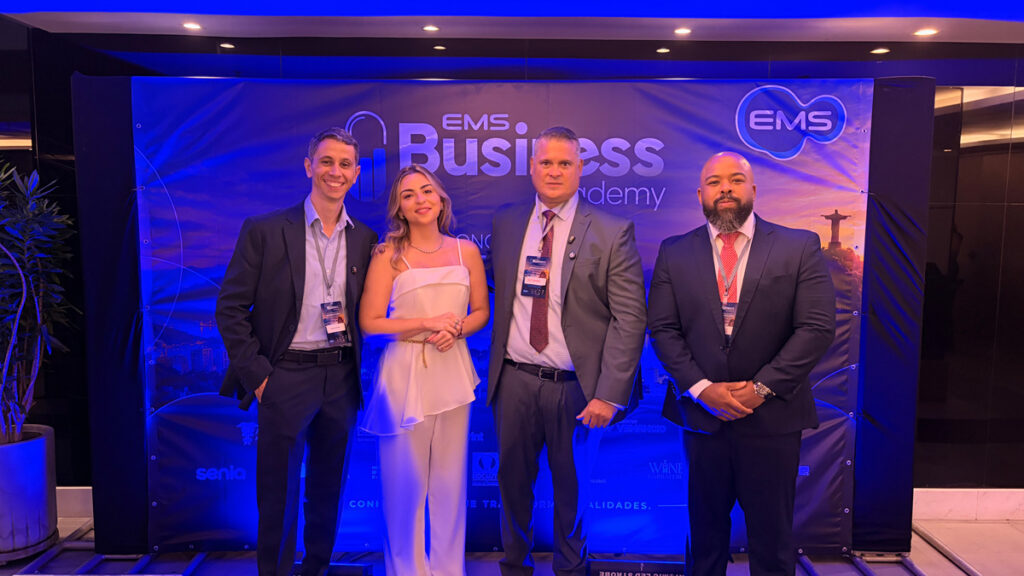
Karen Carvalho ao lado de Bruno Giffoni, da EMS, e dos advogados Dr. Alessandro e Dr. Rafael, da AM Gonçalves Advogados
Evento realizado em 16 de outubro de 2026 reuniu profissionais e gestores da área da saúde para discutir o futuro das clínicas médicas. Durante sua palestra, a contadora Karen Carvalho apresentou simulações que revelam onde estão os verdadeiros impactos financeiros da Reforma Tributária e as oportunidades de economia para o setor.
No dia 16 de outubro de 2026, a Objetiva Contábil participou do II Congresso de Gestores de Clínicas, promovido pela EMS, um dos principais laboratórios farmacêuticos do Brasil.
O evento reuniu empresários, médicos e gestores interessados em aprimorar a administração de seus negócios e compreender as mudanças que podem impactar o futuro da saúde privada no Brasil.
Entre os destaques da programação esteve a palestra “Impactos Financeiros da Reforma Tributária: o que muda no seu consultório ou clínica em 2027 e 2028”, apresentada por Karen Carvalho, contadora e sócia da Objetiva Contábil.
Com uma abordagem prática, Karen apresentou simulações financeiras elaboradas a partir de receitas e despesas reais de clientes da Objetiva Contábil, demonstrando que os efeitos da Reforma Tributária podem ser bastante diferentes do que muitos empresários imaginam.
Uma das principais preocupações dos gestores de clínicas é saber se a Reforma Tributária provocará aumento nos impostos e, consequentemente, nos preços cobrados dos pacientes.
Durante a palestra, Karen Carvalho demonstrou que a resposta depende principalmente do regime tributário da empresa, da sua estrutura de custos e da forma como os serviços são prestados.
Nas simulações apresentadas, clínicas enquadradas no Simples Nacional não tiveram aumento direto dos impostos sobre os serviços em 2027.
Isso acontece porque, nas condições analisadas, essas empresas continuam recolhendo seus tributos por meio da guia unificada do Simples Nacional.
Entretanto, Karen chamou a atenção para um aspecto que merece cuidado: o custo dos insumos e das despesas utilizadas no funcionamento da clínica.
Materiais médicos, equipamentos, produtos hospitalares e serviços contratados poderão sofrer alterações de preços ao longo da implementação da reforma.
Portanto, mesmo que o imposto pago diretamente pela clínica não aumente, seus custos operacionais poderão ser afetados.
Para os gestores, isso significa que acompanhar apenas o faturamento e o valor dos impostos não será suficiente. Será necessário observar também a evolução das despesas e a rentabilidade do negócio.
Outro ponto de destaque da palestra foi a equiparação hospitalar, um benefício tributário que pode proporcionar uma economia expressiva para determinadas clínicas médicas.
Apesar do nome, a equiparação hospitalar não significa que uma clínica precisa se transformar em hospital.
Trata-se de um tratamento tributário previsto na legislação brasileira, destinado a determinados serviços de saúde que atendam aos requisitos legais.
Na prática, esse enquadramento pode permitir que clínicas optantes pelo Lucro Presumido paguem menos Imposto de Renda da Pessoa Jurídica (IRPJ) e Contribuição Social sobre o Lucro Líquido (CSLL).
Nas simulações apresentadas por Karen Carvalho, a economia chegou a aproximadamente 40% sobre os tributos analisados, considerando as condições específicas dos serviços elegíveis.
Para facilitar a compreensão dos participantes, Karen apresentou uma comparação entre clínicas com faturamento semelhante, mas com enquadramentos tributários diferentes.
Em um dos exemplos, uma clínica com faturamento mensal de R$ 300 mil, que realizava predominantemente procedimentos cirúrgicos, poderia alcançar uma economia estimada de R$ 18.720 por mês com a aplicação da equiparação hospitalar.
Isso representa aproximadamente R$ 224.640 por ano.
A diferença é significativa e pode ser utilizada para contratar profissionais, investir em equipamentos, melhorar a estrutura de atendimento ou aumentar a rentabilidade do negócio.
Mais importante do que a economia isoladamente é a competitividade que esse benefício pode proporcionar.
Duas clínicas que oferecem serviços semelhantes podem apresentar resultados financeiros muito diferentes simplesmente porque uma delas possui um planejamento tributário mais adequado.
Não. A aplicação do benefício depende de requisitos previstos na legislação, da natureza dos serviços realizados e das condições de funcionamento da empresa.
Por isso, Karen destacou a importância de uma avaliação individualizada, considerando as atividades efetivamente prestadas, a documentação e o enquadramento jurídico da clínica.
Antes de aceitar uma carga tributária elevada como inevitável, o empresário da saúde deve investigar se sua clínica pode se beneficiar legalmente da equiparação hospitalar.
A Reforma Tributária prevê uma redução de 60% nas alíquotas de IBS e CBS para determinados serviços de saúde contemplados pela legislação.
À primeira vista, esse percentual pode transmitir a impressão de que as clínicas pagarão 60% menos impostos.
Mas não é isso que acontece.
A redução se aplica às alíquotas desses novos tributos, e não à totalidade dos impostos pagos pela empresa.
Durante o congresso, Karen Carvalho apresentou cálculos demonstrando que o benefício anunciado de 60% não significa uma economia equivalente na carga tributária total das clínicas médicas.
Ao considerar as receitas, despesas, impostos existentes e possibilidades de aproveitamento de créditos tributários, as simulações identificaram uma redução de aproximadamente 1 ponto percentual na carga tributária, em determinados cenários de clínicas optantes pelo Lucro Presumido, durante a fase inicial da reforma.
O resultado surpreende porque evidencia a diferença entre a redução de uma alíquota e a economia que efetivamente aparece no caixa da empresa.
Uma clínica com despesas elevadas pode ter resultados diferentes de outra com poucos custos, ainda que ambas tenham o mesmo faturamento.
Por isso, a análise precisa considerar o funcionamento real de cada negócio.
Ao longo da apresentação, Karen reforçou que a Reforma Tributária não deve ser analisada apenas como uma mudança na forma de pagar impostos.
Ela também exige uma nova visão sobre a gestão financeira das clínicas.
A escolha dos fornecedores, a composição das despesas, os contratos com operadoras de saúde e o enquadramento tributário poderão influenciar diretamente os resultados financeiros das empresas.
Outro tema abordado foi o split payment, mecanismo que prevê a separação dos tributos no momento do pagamento, conforme sua implantação gradual e regulamentação.
Esse modelo também exigirá atenção ao fluxo de caixa das empresas, especialmente na organização dos recebimentos e pagamentos.
A principal mensagem apresentada aos gestores foi clara: a preparação para a Reforma Tributária deve começar pela compreensão dos números da própria clínica.
Não existe uma solução única que funcione para todos os negócios da área médica.
A participação da Objetiva Contábil no II Congresso de Gestores de Clínicas reforça o compromisso da empresa com uma contabilidade que vai além do cumprimento de obrigações fiscais.
A proposta é transformar informações contábeis e tributárias em decisões capazes de melhorar os resultados financeiros dos empresários.
A apresentação de Karen Carvalho foi desenvolvida justamente com esse objetivo: traduzir uma legislação complexa em exemplos claros, permitindo que médicos e gestores compreendam como as mudanças poderão afetar seus negócios.
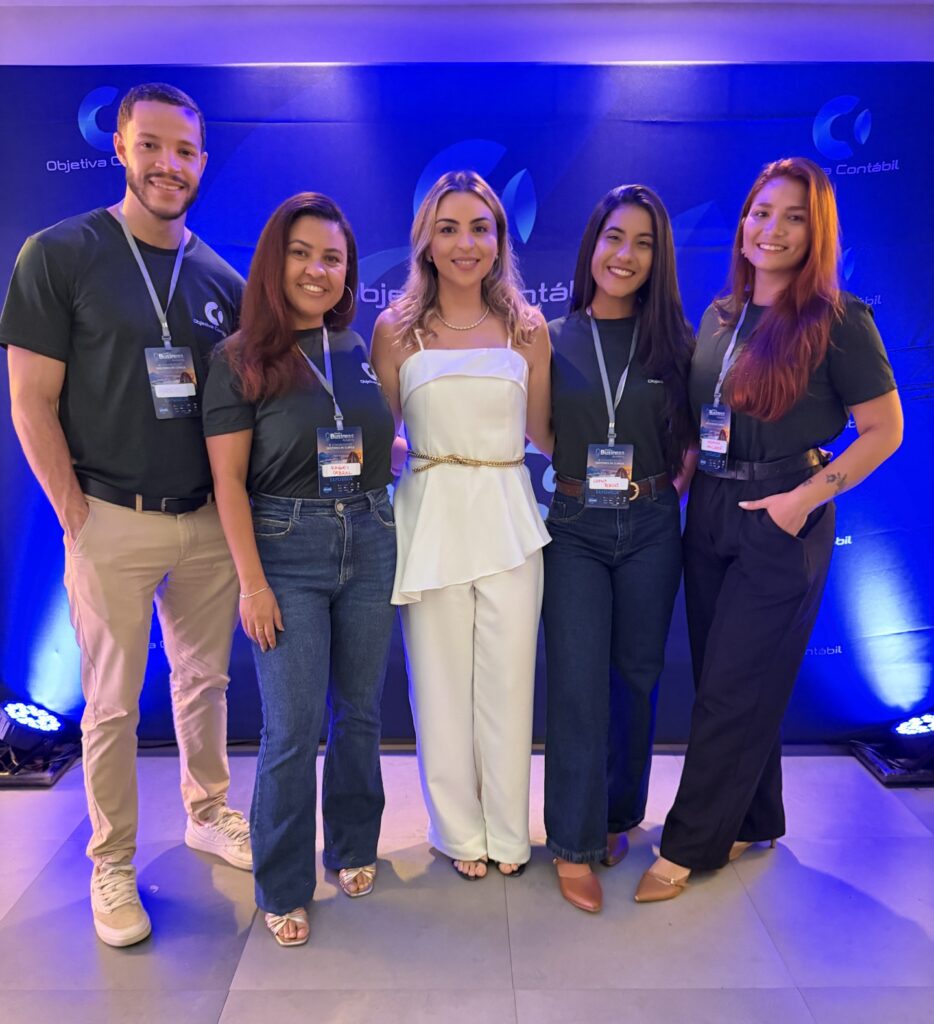
A participação no evento também contou com a presença da equipe da Objetiva Contábil, fortalecendo a proximidade da empresa com empresários e profissionais do setor da saúde.
Durante o congresso, Karen esteve ao lado de Bruno Giffoni, da EMS, e dos advogados Dr. Alessandro e Dr. Rafael, da AM Gonçalves Advogados, em um ambiente dedicado à troca de conhecimento e ao desenvolvimento da gestão empresarial.
A iniciativa evidencia a importância da integração entre profissionais da contabilidade, do direito e da saúde para enfrentar os desafios do novo cenário tributário.
A Reforma Tributária representa uma transformação importante no sistema de impostos brasileiro. Entretanto, seus efeitos financeiros não serão iguais para todas as clínicas.
Enquanto algumas empresas poderão enfrentar alterações em seus custos, outras poderão encontrar oportunidades de economia e ganho de competitividade.
A equiparação hospitalar, o correto enquadramento tributário e o acompanhamento das despesas estão entre os pontos que merecem atenção especial.
O primeiro passo para tomar boas decisões é conhecer a realidade financeira da própria clínica e realizar simulações antes de promover mudanças.
A Objetiva Contábil atua com consultoria contábil e tributária para empresas, auxiliando empresários a compreender seus números, identificar oportunidades legais de economia e se preparar para as mudanças da legislação.
Quer descobrir como a Reforma Tributária poderá afetar sua clínica médica?
Acesse www.objetivacontabilbrasil.com.br e conheça os serviços da Objetiva Contábil.
Acompanhe também Karen Carvalho no Instagram: @acontadorakaren.
Nota sobre as simulações: Os valores e percentuais apresentados durante a palestra são estimativas elaboradas pela Objetiva Contábil, utilizando como referência receitas e despesas reais de determinados clientes, com premissas específicas para cada cenário. Os exemplos não representam garantia de economia, previsão definitiva de tributação ou resultado aplicável a todas as clínicas. Os impactos efetivos dependem das características de cada empresa, da legislação aplicável e das regras vigentes em cada etapa de implementação da Reforma Tributária.
Artigo escrito por Karen Carvalho - CEO Objetiva Contabil
Sobre: Karen Carvalho, Casada, Mãe de 2, Cristã, e Empresária na Objetiva Contábil.
Bacharel em Direito e em Ciências Contábeis, pela Universidade Candido Mendes. Em Pós Graduação na Reforma Tributária, pela BSSP. Atua na contabilidade desde os 15 anos de idade. E hoje já são 25 anos de experiência, focada no relacionamento com o cliente. Atualmente atuante no Comercial e estratégias tributárias. Uma workaholic em recuperação.